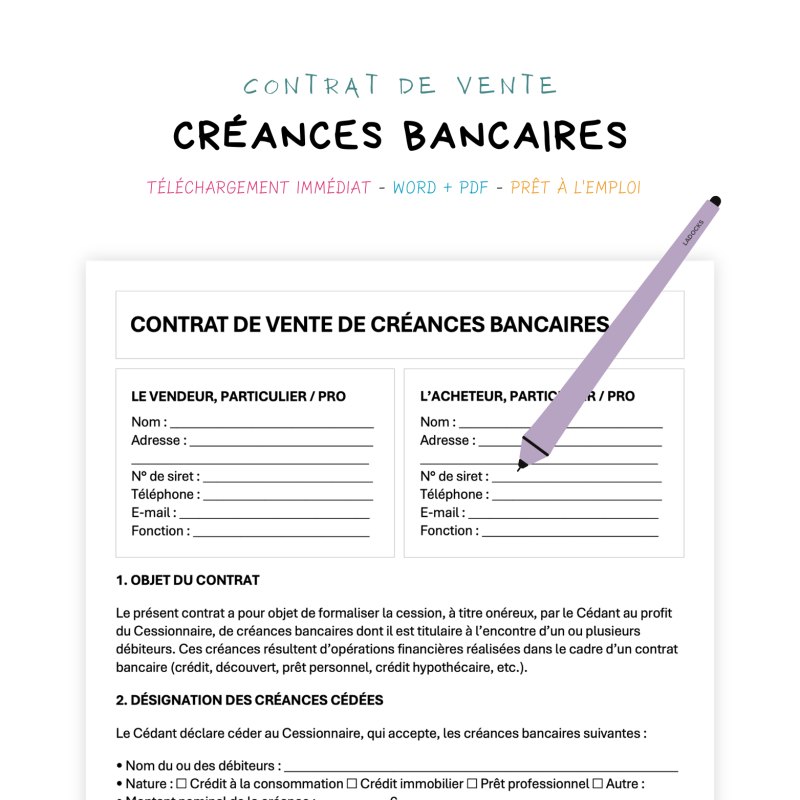
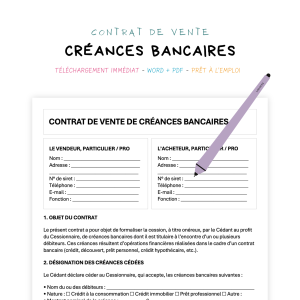
Un contrat complet pour formaliser la vente de créances bancaires, organiser le transfert des droits de recouvrement et sécuriser les engagements du Cédant et du Cessionnaire.
Destiné aux opérations portant sur des créances bancaires, ce contrat permet d’établir un cadre précis entre un Cédant, titulaire initial des créances, et un Cessionnaire, qui en devient le nouveau titulaire en contrepartie du prix convenu. Il peut notamment être utilisé dans le cadre de la gestion de portefeuilles de créances, du refinancement, du recouvrement ou du transfert de risques financiers, lorsque des créances issues d’opérations bancaires ou de crédit sont transférées à un tiers.
Le document commence par définir l’objet de la cession. Le Cédant s’engage à transférer au Cessionnaire les créances précisément identifiées dans le contrat, tandis que celui-ci accepte leur acquisition selon les conditions convenues. La cession peut porter sur une ou plusieurs créances issues notamment de crédits à la consommation, prêts immobiliers, découverts bancaires ou autres opérations financières, selon la nature du portefeuille concerné.
Une section spécifique est consacrée à l’identification et à la description des créances cédées. Pour chaque créance, le contrat permet de renseigner sa nature, son origine, son montant, le montant restant dû, les références du financement et l’identité du débiteur. Les échéances et autres caractéristiques essentielles peuvent également être précisées afin de permettre au Cessionnaire d’identifier sans ambiguïté les droits acquis.
Les garanties attachées aux créances sont également recensées. Le contrat peut notamment mentionner l’existence d’une hypothèque, d’une caution, d’un nantissement ou de toute autre sûreté garantissant le remboursement de la dette. Ces garanties sont prises en compte dans le cadre du transfert, selon les conditions prévues par les documents contractuels et la réglementation applicable.
Le Cédant fournit des garanties concernant l’existence et la régularité des créances. Il peut notamment déclarer que celles-ci sont certaines, valides et exigibles, conformément aux conditions prévues au contrat, et qu’elles ne font pas l’objet d’un litige, d’un paiement partiel non déclaré ou d’une procédure susceptible d’affecter leur valeur. Les documents justificatifs nécessaires à la vérification des créances peuvent également être remis au Cessionnaire.
Le prix de cession est ensuite précisément encadré. Le montant convenu entre les parties peut être indiqué en chiffres et en toutes lettres. Celui-ci peut être déterminé à partir du montant restant dû et tenir compte du niveau de risque associé aux débiteurs. Une décote peut ainsi être prévue lorsque le portefeuille présente un risque particulier de défaut ou de recouvrement.
Les modalités de paiement du prix sont également définies. Le contrat peut prévoir un règlement intégral lors de la signature ou toute autre modalité convenue entre les parties. Lorsque le paiement complet constitue une condition du transfert, la propriété des créances et les droits qui leur sont attachés sont transférés conformément aux conditions prévues au contrat.
À compter de la prise d’effet de la cession, le Cessionnaire bénéficie des droits attachés aux créances acquises. Il peut notamment percevoir les remboursements effectués par les débiteurs, recevoir les intérêts dus et, lorsque cela est juridiquement possible, mettre en œuvre les démarches nécessaires au recouvrement des sommes impayées.
Une attention particulière est accordée à la notification de la cession aux débiteurs. Le contrat détermine la partie chargée d’effectuer cette formalité et prévoit les démarches nécessaires pour rendre la cession opposable aux débiteurs, conformément aux règles applicables. Cette notification permet notamment d’organiser le changement de bénéficiaire des paiements et d’éviter que les règlements soient valablement effectués auprès de l’ancien titulaire dans les situations où cette formalité est requise.
Le document encadre également la transmission des documents relatifs aux créances. Le Cédant peut être tenu de remettre les contrats de financement, tableaux d’amortissement, relevés, justificatifs de paiement, garanties et autres pièces nécessaires à la gestion ou au recouvrement des créances. Le Cessionnaire dispose ainsi des éléments utiles à l’exercice de ses nouveaux droits.
Les garanties du Cédant jouent un rôle essentiel dans l’opération. Celui-ci peut notamment garantir l’absence de litige, de procédure collective, de paiement non déclaré ou d’irrégularité affectant les créances cédées, selon les déclarations prévues dans le contrat. En cas de manquement à ces garanties, les conséquences financières peuvent être définies, notamment par une restitution totale ou partielle du prix ou par une indemnisation du Cessionnaire.
Le contrat distingue parallèlement le risque de non-paiement futur du débiteur. Lorsque le Cédant ne garantit pas la solvabilité du débiteur, le Cessionnaire assume le risque économique lié aux paiements qui ne seraient pas effectués après la cession. Cette répartition permet de déterminer clairement les risques transférés avec le portefeuille de créances.
Le Cessionnaire s’engage également à exercer ses droits dans le respect de la réglementation applicable au recouvrement des créances. Il devient responsable de la gestion des créances après leur transfert et doit accomplir les démarches qui lui incombent pour assurer leur suivi, leur encaissement ou leur recouvrement.
En cas de désaccord concernant la validité de la cession, le prix, l’existence d’une créance, les garanties ou les obligations postérieures au transfert, une procédure de résolution amiable des litiges est prévue avant tout recours judiciaire. Le contrat peut également désigner la juridiction compétente et préciser les modalités applicables au règlement du différend.
Enfin, la clause de signature et de prise d’effet confirme l’acceptation des conditions de la transaction par les deux parties. Le contrat constitue ainsi un cadre structuré permettant de documenter le transfert d’un portefeuille de créances bancaires, tout en précisant les droits transférés, les garanties, les formalités et les responsabilités de chacun.
Les points essentiels du contrat :
- ✅ Vente d’une ou plusieurs créances bancaires.
- ✅ Identification du Cédant et du Cessionnaire.
- ✅ Identification des débiteurs concernés.
- ✅ Description précise de chaque créance cédée.
- ✅ Nature et origine de la créance.
- ✅ Montant initial et montant restant dû.
- ✅ Références du crédit ou financement concerné.
- ✅ Échéances et conditions de remboursement.
- ✅ Identification des garanties associées.
- ✅ Hypothèque, caution, nantissement ou autre sûreté.
- ✅ Garantie du Cédant concernant l’existence des créances.
- ✅ Garantie relative à leur validité et exigibilité.
- ✅ Déclarations concernant l’absence de litige ou contestation.
- ✅ Vérification des éventuels paiements partiels ou remises.
- ✅ Transmission des documents justificatifs.
- ✅ Contrats de financement et pièces relatives aux créances.
- ✅ Prix de cession en chiffres et en toutes lettres.
- ✅ Possibilité de prévoir une décote liée au risque de défaut.
- ✅ Modalités de paiement du prix.
- ✅ Conditions du transfert de propriété des créances.
- ✅ Transfert des droits attachés aux créances.
- ✅ Droit de percevoir les remboursements et intérêts.
- ✅ Possibilité d’engager les démarches de recouvrement.
- ✅ Notification de la cession aux débiteurs.
- ✅ Organisation des formalités nécessaires à l’opposabilité de la cession.
- ✅ Détermination de la partie chargée des notifications.
- ✅ Répartition des obligations relatives au recouvrement.
- ✅ Garantie du Cédant en cas d’irrégularité affectant les créances.
- ✅ Encadrement des conséquences d’une fausse déclaration.
- ✅ Possibilité de remboursement partiel ou total du prix en cas de manquement.
- ✅ Répartition du risque de non-paiement du débiteur.
- ✅ Obligations du Cessionnaire après le transfert.
- ✅ Respect de la réglementation applicable au recouvrement des créances.
- ✅ Procédure de résolution amiable des litiges.
- ✅ Désignation du tribunal compétent en cas de contentieux.
- ✅ Clause de signature et de prise d’effet.
- ✅ Cadre contractuel destiné à sécuriser la cession de créances bancaires et le transfert du risque financier.
Au final, ce contrat rassemble dans un même document l’identification des créances bancaires, les débiteurs, les montants dus, les financements concernés, les garanties associées, le prix de cession, les modalités de transfert, la notification aux débiteurs et les garanties du Cédant. Le Cédant dispose ainsi d’un cadre permettant de formaliser la vente de ses créances, tandis que le Cessionnaire bénéficie d’un document détaillant précisément les droits acquis, les documents transmis, les risques assumés et les conditions dans lesquelles il pourra gérer et recouvrer les créances.
Avis
Il n’y a pas encore d’avis.